
·
Fab 深度尽调:RWA 外衣下的 GPU 补贴实验
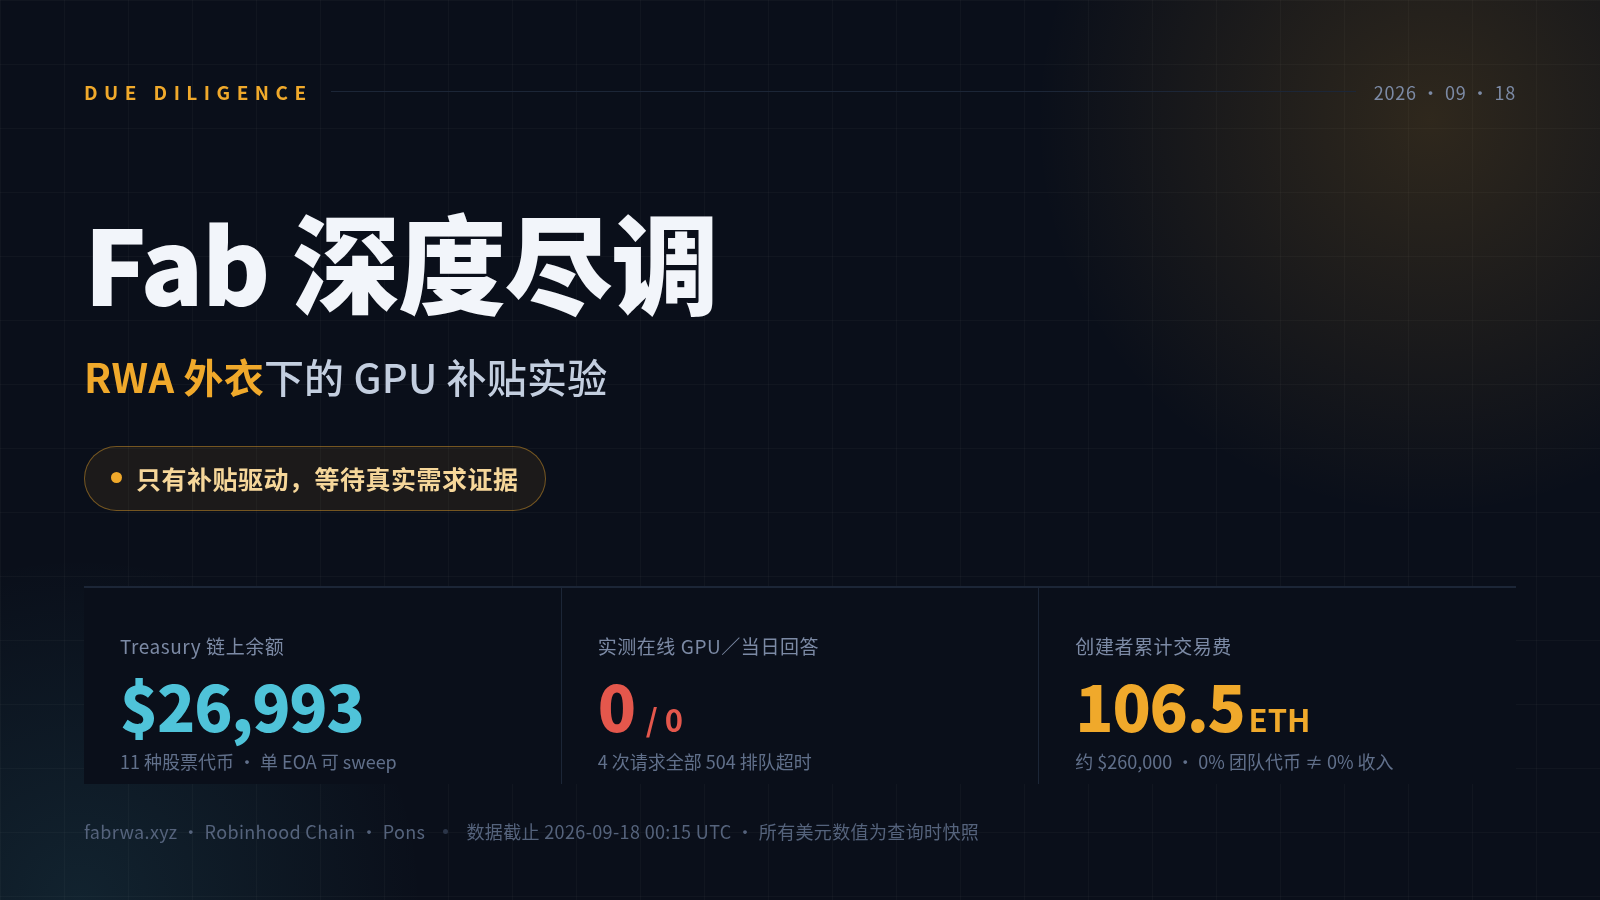
Fab 目前不是靠 AI 算力需求养活矿工的 RWA 协议,而是一个用约 $27,000 股票代币补贴浏览器跑分、用 $FAB 持仓筛选领取者、再由 $FAB 交易费给创建者赚钱的 DePIN 获客实验。实测在线 GPU 为 0、当日回答为 0,公开数据 98.4% 是跑分型 instrument;treasury 仅约 $27K 且由单个 EOA 控制,而创建者已累计收取约 106.5 ETH 交易费。代码、API、treasury 和链上赔付真实存在,尚未成立的是需求与收入闭环。
研究对象:https://fabrwa.xyz/、https://x.com/Fab_RWA
数据截止:2026-09-17 20:15 ET/2026-09-18 00:15 UTC
研究方法:官网与法律文本、公开 API 实测、开放数据集统计、Robinhood Chain RPC 读取、Pons 与第三方市场数据交叉验证。所有美元数值均为查询时快照。
一句话结论
Fab 目前不是一个靠 AI 算力需求养活矿工的 RWA 协议,而是一个用约 $27,000 股票代币补贴浏览器跑分、用 $FAB 持仓筛选领取者、再由 $FAB 交易费给创建者赚钱的 DePIN 获客实验。
代码、API、treasury 和链上赔付都真实存在;真正尚未成立的是需求与收入闭环。
最终判断
只有补贴驱动,等待真实需求证据。
不把它归为骗局,理由是产品可访问、数据公开、treasury 确有资产、已有链上 claim;但也不能把它当成已经跑通的 GPU 网络或 RWA 生意:实测时没有一张 GPU 在线回答 API,请求全部超时排队;公开运行记录中 98.4% 是跑分型 instrument;当前最大的可见经济收入不是 AI 客户付费,而是 $FAB 交易产生的创建者费用。
一、它到底是什么
Fab 把三个产品叠在了一起:
- 供给端:用户在浏览器里运行 15/30/60 分钟 WebGPU workload。
- 奖励端:treasury 按显卡供应链映射,支付 NVDA、TSM、HYNIX、AAPL 等 Robinhood Stock Tokens。
- 准入端:免费 trial 只有分数,没有奖励;至少持有 $30 的 $FAB 才能领取。持有 $300/$3,000 可提高并发数和奖励倍数。
它最聪明的地方,是把抽象算力包装成“用 NVIDIA 挖 NVIDIA”;它最薄弱的地方,是把跑分、有效计算和付费需求混在同一个叙事里。
截至本次实测,Fab 更准确的定义是:
带股票代币奖励的浏览器 GPU benchmark 网络,附带一个尚无稳定供给与需求的 OpenAI-compatible API。
它不是股票发行人,不是 Robinhood 产品,也没有获得 NVIDIA、TSMC 或 SK Hynix 背书。Fab 自己的 Terms 也明确否认这些关联。
二、最重要的五个发现
1. 产品存在,但 API 在需要它时没有算力
GET /api/v1/models 确实返回 8 个模型,其中 4 个浏览器 miner 模型、1 个 headless node 模型、3 个自带第三方 key 的 routed 模型。
我们分别向以下开放模型提交请求:
- SmolLM2-135M;
- SmolLM2-360M;
- DeepSeek-R1-Distill-Qwen-1.5B;
- Qwen3-8B。
四次请求均在约 48–49 秒后返回 HTTP 504,状态为 fab_queued。随后轮询仍全部处于 queued,无法得到回答,也无法完成二次 GPU 验证。
测试时 /api/status 显示:
- 在线 browser GPU:0;
- 在线 node:0;
- 当日 answers:0;
- 当日 tokens:0;
- 当日 cross-check:0。
API 存在不等于算力服务可用。队列能接单,也不等于网络能交付。
2. 公开数据证明的是跑分活动,不是付费计算需求
开放数据集覆盖 2026-09-06 至 2026-09-18,共 1,541 条记录:
Instrument |
记录数 |
占比 |
|---|---|---|
FAB-01 compute |
1,371 |
88.97% |
FAB-02 memory |
132 |
8.57% |
FAB-03 render |
18 |
1.17% |
FAB-04 matrix |
14 |
0.91% |
FAB-05 inference |
6 |
0.39% |
FAB-06 proof |
0 |
0% |
即使把所有 render 与 inference instrument 都算成“有用工作”,也只有 24 条,占 1.56%。而数据集没有客户订单字段,FAB-03/05 仍可能只是持续跑分,不能证明背后有人付费。
更重要的是:
- 1,541 条记录全部标记
verified=1; - 官网同时承认 FAB-01 至 FAB-05 的修改客户端仍可伪报成绩,只要不超过 vendor ceiling;
- 因此这里的 verified 只代表“通过当时已有检查”,不代表密码学意义上的工作证明。
3. 数据集出现过高度集中的 RTX 5090 farm
2026-09-14 一天贡献 774 条记录,占全样本 50.2%。其中 RTX 5090 有 672 条:
- 全部为 trial;
- 全部为 tier 0;
- 全部运行 900 秒;
- 638 条正好打到 NVIDIA 130 TF 的 ceiling;
- 连续 586 条具有与官网自述相符的异常模式。
公开数据因删除 wallet 与 IP,无法独立证明它们来自“同一个钱包”;但设备、时长、分数和时间高度集中,足以证明反女巫与硬件真实性仍是核心未解风险。
4. Treasury 有真钱,但控制权高度中心化
Robinhood Chain RPC 确认 treasury 地址为:
0x223245E7C8A0Ea09C8a21d0EAfD45828b10Ca68f
查询时官网按链上余额估值约 $26,993。主要持仓为:
资产 |
链上余额 |
官网快照估值 |
|---|---|---|
NVDA |
17.89554316 |
$3,925 |
TSM |
18.58148306 |
$7,995 |
HYNIX |
14.35047064 |
$2,626 |
AAPL |
14.72010047 |
$4,961 |
AMD |
3.30894735 |
$1,804 |
INTC |
17.16424718 |
$1,867 |
其他五种资产 |
— |
约 $3,815 |
链上合约状态显示:
- owner:
0x19eacf3a9d7095bce367ff45aca0add388332c41; - settler:同一地址;
- 地址类型:EOA,不是 multisig;
- 已观察到 76 个 claim 事件、33 个 epoch close 事件;
- 按查询时股票价格粗估,合约累计
totalPaid约 $1,550; - 11 种资产的
totalDeposited计数均为 0,说明当前资金主要通过直接转账进入,而不是调用公开deposit()留下 sponsor ledger。
合约允许 owner:
- 更换 settler;
- 把任意 token、任意数量 sweep 到任意地址;
- 转移 ownership。
settler 决定 voucher 里写哪些 token 和数量;所谓每天 1% governor、单资产 payout cap 都主要由链下服务器执行,而不是 treasury 合约自身强制。
因此:资产余额是链上可证的,奖励规则与资产安全仍需信任单一运营者。
5. 当前最赚钱的不是 AI API,而是 $FAB 交易
Pons 的 FAB 页面显示:
- $FAB 价格约 $0.000676;
- 市值约 $675,582;
- 主池流动性约 $75,272,另有约 $19,714 的 USDG 池;
- 24 小时主要池成交量约 $251,584;
- 创建者 tax:2%;
- fee recipient:
0x7a5997486160765C32D350B6D79b31F75BE401ec; - 页面显示创建者累计 earned 106.521799 ETH,涉及 3,262 次 sweep;
- 按查询时 ETH $2,444.16 计算,约为 $260,000;
- 该 recipient EOA 当时持有 90.4512 ETH,约 $221,000。
这与官网强调的“1B supply、0% team”并不直接矛盾,却揭示了更重要的经济事实:
0% 团队代币,不等于 0% 团队收入。
Fab 创建者可以从 $FAB 每次交易中收取费用。相比之下,treasury 只有约 $27,000,累计股票代币 payout 约 $1,550,API 实测当日回答数为 0,render job 列表为空。
目前最清晰、规模最大的现金流,是矿工和交易者围绕 $FAB 交易产生的费用,而不是外部客户购买 GPU 服务产生的收入。
尚不能证明 Pons fee recipient 与 Fab treasury owner 是同一个自然人;它们是两个不同 EOA。但二者均属于项目必须解释的控制与利益相关地址。
三、“宣传—事实—缺口”表
项目主张 |
独立/实测证据 |
链上证据 |
结论 |
置信度 |
|---|---|---|---|---|
用 GPU 获得股票代币 |
有公开 client、runs 与 claim 流程 |
Treasury 持有 11 种 Stock Tokens,已有 76 个 claim 事件 |
已证实 |
高 |
GPU 在服务真实 AI 需求 |
API 可提交 job |
实测 0 GPU、0 node,4 次请求全部超时;无订单链上证明 |
无法证实 |
高 |
8 个模型 served |
models endpoint 返回 8 个模型 |
其中 3 个由用户自带第三方 key;测试时开放模型均无人接单 |
部分证实 |
高 |
每条 run 都 verified |
数据集 100% 标记 verified |
FAB-01~05 仍信任客户端上报并只做 ceiling 限制 |
与通常理解冲突 |
高 |
Treasury 由 sponsor 与 job fee 补充 |
官网如此描述 |
11 种资产 |
无法证实 |
中高 |
$FAB 是 utility key |
持有门槛确实控制奖励资格 |
没有 treasury、收入、治理、赎回权 |
已证实 |
高 |
$FAB 不用于奖励 |
run 奖励映射为 Stock Tokens |
Treasury claim 支付股票代币 |
已证实 |
高 |
0% team |
固定供应 10 亿,未发现 owner/mint 接口 |
但 creator 收 2% tax,Pons 显示累计约 106.5 ETH |
部分证实且易误导 |
高 |
流动性永久锁定 |
Pons v2 宣称毕业后锁定 V4 流动性 |
未完成独立逐合约锁仓审计 |
部分证实 |
中 |
股票奖励是“真实股份” |
RHJ 产品与招股书可核查 |
Token 是 RHJ 发行的代币化债务证券,不是底层公司股票 |
与营销措辞冲突 |
高 |
Robinhood/芯片公司参与 |
未发现任何合作公告 |
Fab Terms 主动否认 affiliation/endorsement |
无法证实合作 |
高 |
四、真实资金循环
项目想要的理想飞轮
外部 AI/渲染客户付费
          ↓
购买 Stock Tokens 补充 Treasury
          ↓
GPU 节点获得有竞争力的报酬
          ↓
更多可靠算力上线
          ↓
更好的价格、延迟与可用性
          └──────────▶ 更多客户
当前可以观察到的循环
矿工/交易者购买 $FAB
          ↓
获得奖励资格/交易投机
          ↓
Pons 池与 creator tax 产生费用 ─────▶ creator EOA
          ↓
用户运行 benchmark
          ↓
中心化 settler 从约 $27K Treasury 签发股票代币奖励

外部 API 客户 ──实测接近空白──╳──▶ 可验证的 Treasury 补充
creator fee ───无自动链上规则──╳──▶ Treasury
没有新增资金时的死亡螺旋
$FAB 买盘下降
      ↓
创建者交易费下降
      ↓
Treasury 缺少补充、余额下降
      ↓
Governor 自动下调单位奖励
      ↓
运行 GPU 与持有 $FAB 的吸引力下降
      ↓
在线 GPU 更少、API 更不可用
      ↓
真实客户更不愿付费
      └──────────────▶ 奖励继续下降
五、Treasury 可持续性
官网规则是每日目标支付 vault 的 1%,并动态下调奖励。因此它不是“固定 $270/天直到归零”,而是近似几何衰减:
Vt = V0 × 0.99^t
在完全没有补充、每天恰好支付 1% 的情况下:
- 理论半衰期约 69 天;
- 余额减少 90% 约需 229 天;
- 它不会突然归零,而是奖励越来越小。
查询时过去 24 小时显示待分配 $81.49,只相当于 vault 的约 0.30%。如果错误地按固定支出计算,静态 runway 约 331 天;但真实机制会随余额和活动变化,因此这个数字不能作为承诺。
官网 overview 出现过约 $87,032 的 target allocation,而链上实时余额只有约 $26,993。前者是目标配置,不是已存资产;不能把两者相加,也不能把目标数写成 TVL。
最关键的问题不是 treasury 今天有没有钱,而是:下一美元从谁那里来?
目前没有公开数据把 sponsor、API key、render job、creator fee 与 treasury 增量逐项对账。链上 totalDeposited=0 也意味着官网所称公开 funding ledger 尚未形成有用的收入审计轨迹。
六、矿工单位经济
FAB-01 的数据能反推出:
VCU ≈ (TF/s × 秒数) / 40
全额 governor 下,奖励为:
Reward = 0.10 + 0.0009 × VCU
按官网 GPU median、15 分钟 FAB-01、$0.15/kWh 做示意:
设备 |
Median |
15 分钟毛奖励 |
折算每小时 |
估算功耗 |
每小时电费 |
|---|---|---|---|---|---|
RTX 5080 |
26.0 TF |
$0.63 |
$2.51 |
约 360W |
$0.054 |
RX 6600 |
3.4 TF |
$0.17 |
$0.68 |
约 132W |
$0.020 |
Apple M4 |
3.2 TF |
$0.16 |
$0.66 |
约 35W |
$0.005 |
表面上毛奖励明显高于电费,但这张表有四个陷阱:
- 奖励由 governor 与全网活动共同缩放,不是固定报价。
- 未计 GPU 折旧、占用成本、浏览器不稳定和 claim 失败。
- 必须先持有波动性的 $FAB,并承担交易税、池费、滑点和退出风险。
- 高奖励不是客户愿意支付的市场价格,而是 treasury 的补贴价格。
持有 $300/$3,000 虽可获得 ×1.25/×1.5 和更多并发,但 $3,000 已相当于查询时市值约 0.44%、可见主流动性约 3%以上,建仓与退出的价格冲击不可忽略。
协议端经济
- 付费 key:$1 购买 1,000 credits,单次开放模型请求消耗约 1–10 credits,即名义收入约 $0.001–$0.01/prompt。
- 免费层:每 IP 每小时 20 次,不产生收入。
- Frontier 模型:用户自带 provider key,Fab 声称不加价,因此基本不产生毛利。
- Render:最低 0.002 ETH,4,000 frames/ETH;但实测 jobs 列表为空。
- Headless node:当前不付奖励。
在没有每张 GPU 的并发吞吐、在线率、实际付费 prompts、客户留存和收入入库数据前,无法证明正毛利。当前“按时间给矿工补贴”与“按请求向客户收费”之间没有公开的盈亏桥接。
七、$FAB 的价值捕获
$FAB 没有:
- Treasury 索取权;
- 协议收入分红;
- 治理权;
- 回购承诺;
- 赎回权;
- 股票奖励权以外的独立用途。
它有两个实际用途:
- 把免费跑分变成可领取奖励的 mining pass;
- 按持仓金额提高并发数与奖励倍数。
因此,$FAB 的需求取决于“未来股票奖励的预期价值是否高于持币风险与交易成本”。但奖励来自一个用户没有索取权的中心化 treasury,规则可改,资产可由 owner sweep。
更直接的价值捕获发生在创建者侧:交易产生 creator tax 与费用。也就是说:
矿工持有的是领取补贴的门票,创建者持有的是门票交易的收费站。
八、股票代币与法律结构
Fab 奖励不是 NVIDIA、TSMC 等公司自己发行的股票。
Robinhood 官方文件显示,Stock Tokens 是由 Robinhood Assets (Jersey) Limited(RHJ)发行的代币化债务证券:
- RHJ 自述 issuer 不受审慎监管;
- token holder 不拥有底层上市公司的 legal/beneficial ownership;
- 没有底层公司的投票和直接股息权;
- 核心权利是对 RHJ 的 redemption amount 债权;
- 直接向发行人赎回需要 KYC/AML;
- 美国人士、加拿大、英国、瑞士及其他受限司法辖区存在严格限制;
- RHJ 合约可 pause、freeze、block、seize 和 upgrade。
Fab 的公开流程只要求年龄、制裁地区与“自行遵法”,没有看到与 RHJ 专业/合格投资者条件相匹配的完整 KYC、美国人士排除或地域资格流程。
所以法律风险不是一句“not investment advice”能够消除的。真正的问题是:一个全球可访问网页,是否在通过持有 $FAB 的门槛,向未完成适当资格审查的用户分发受限制债务证券。
九、团队与治理
截至查询:
- 域名注册于 2026-09-06,项目历史约 11 天;
- X 账号显示 2026 年 9 月加入;
- 未披露实名创始人、管理团队、公司全称、注册号、注册地址和适用法律;
- 未找到可验证融资、机构投资人或公开 GitHub;
- 官网、Terms、Docs 与 whitepaper 都没有给出可承担责任的法律实体;
- Treasury owner/settler 是同一 EOA;
- $FAB creator fee recipient 是另一 EOA。
“查无公开资料”不等于证明团队不存在;但在一个同时处理 utility token、GPU 服务和证券型 Stock Tokens 的产品里,匿名与无实体披露本身就是高风险事实。
十、风险矩阵
风险 |
严重度 |
概率 |
依据 |
|---|---|---|---|
真实需求不足 |
极高 |
高 |
API 实测 0 GPU/node、0 answers,jobs 为空 |
Treasury 补贴依赖 |
高 |
高 |
余额约 $27K,收入来源未对账 |
单钥控制 |
极高 |
中高 |
owner=settler EOA,可 sweep 任意资产 |
跑分作弊/女巫 |
高 |
高 |
FAB-01~05 可伪报;RTX 5090 farm 事件 |
API 可用性 |
高 |
高 |
四次开放模型请求全部排队超时 |
$FAB 价值脱锚 |
高 |
高 |
无收入权/treasury 权,仅靠奖励门票需求 |
流动性与退出 |
高 |
中高 |
市值约 $676K、主要流动性约 $95K |
创建者利益冲突 |
高 |
高 |
2% creator tax、累计费用约 106.5 ETH |
证券分发合规 |
极高 |
中高 |
Stock Tokens 为受限债务证券,公开流程未见完整资格审查 |
团队/实体不可追责 |
极高 |
高 |
匿名、无实体、无公开融资与代码仓库 |
Stock Token 发行人风险 |
高 |
中 |
对 RHJ 的债权,不是底层股票,且可冻结/没收 |
隐私 |
高 |
高 |
开放模型 prompt 会发给独立矿工,矿工可读取 |
十一、与竞品的差异
项目类型 |
主要需求 |
工作验证 |
主要收入 |
Fab 当前差距 |
|---|---|---|---|---|
Akash/io.net |
云 GPU 租赁 |
节点、作业与服务交付 |
客户租用算力 |
Fab 尚无稳定在线供给与订单数据 |
Render |
客户渲染任务 |
可交付 frame/job |
渲染客户付费 |
Fab render jobs 实测为空 |
Golem |
通用计算任务 |
任务结果 |
计算买方付费 |
Fab 绝大多数记录是 benchmark |
Grass |
带宽/数据贡献 |
网络流量与数据管线 |
数据买方+补贴 |
Fab 的外部数据/算力买方尚未出现 |
Robinhood Stock Tokens |
RWA 发行与交易 |
发行、托管、赎回框架 |
交易与产品收入 |
Fab 只是第三方持有并分发,不是发行协议 |
云 GPU/serverless inference |
SLA、延迟、吞吐 |
可观测服务交付 |
按 token/秒/实例收费 |
Fab 测试时无法完成一次开放模型回答 |
Fab 的差异化不是更便宜的 GPU,而是用芯片公司 Stock Tokens 做算力奖励。这是强营销差异,但尚未转化为技术或商业护城河。
十二、什么证据会改变结论
只有以下证据出现,才应把判断从“补贴实验”上调为“值得持续跟踪的算力网络”:
- 连续 30 天公布付费 API/render 收入、客户数、复购率与退款率。
- 客户收入覆盖 miner payout 与基础设施成本,而不是只覆盖少量 stock token 买入。
- 在线 GPU/node 在不同时间段保持稳定,开放模型请求成功率、P95 延迟达到可用水平。
- 把真实客户 jobs 与 benchmark runs 在公开数据中分开。
- FAB-01~05 全部迁移到服务端挑战、可重放或可验证工作证明。
- Treasury owner 与 settler 改为可信 multisig,并设置 timelock;sweep 权限受限。
- 建立 creator fee 自动、可审计地进入 treasury 的链上规则,而不是依赖自愿充值。
- 披露实名团队、法律实体、代码仓库、安全审计和 Stock Token 合规意见。
- 证明 Stock Token 分发符合 RHJ 的地域与投资者资格限制。
在这些证据出现前,最合理的操作是:可以做一次免费 trial 研究产品,不应为了收益购买 $FAB,更不应把 treasury 余额、跑分次数或 creator fee 当成 AI 产品收入。
来源与查询入口
Fab 一手资料
- 官网:https://fabrwa.xyz/
- 产品说明:https://fabrwa.xyz/overview
- Docs:https://fabrwa.xyz/docs
- Treasury:https://fabrwa.xyz/treasury
- Status:https://fabrwa.xyz/status
- GPU 数据:https://fabrwa.xyz/gpus
- Changelog:https://fabrwa.xyz/changelog
- Whitepaper:https://fabrwa.xyz/whitepaper
- Terms:https://fabrwa.xyz/terms
- Privacy:https://fabrwa.xyz/privacy
- 模型 API:https://fabrwa.xyz/api/v1/models
- 状态 API:https://fabrwa.xyz/api/status
- 数据集:https://fabrwa.xyz/api/dataset?format=csv
- Runs API:https://fabrwa.xyz/api/runs?n=50
链上与市场
- $FAB:https://robinhoodchain.blockscout.com/token/0xc7db9a7034d061feca50f0a25636bcc83ca717d9
- Treasury:https://robinhoodchain.blockscout.com/address/0x223245E7C8A0Ea09C8a21d0EAfD45828b10Ca68f
- Pons FAB 页面:https://www.ponsfamily.com/launchpad/0xc7db9a7034d061feca50f0a25636bcc83ca717d9
- Dexscreener:https://dexscreener.com/robinhood/0xd904401ae3b0ac8a6d5047f6375b45de92c412689413e0548be725ea89b373a8
- Robinhood Chain RPC:https://rpc.mainnet.chain.robinhood.com
Stock Token 法律结构
- Robinhood Stock Tokens:https://docs.robinhood.com/chain/stock-tokens/
- RHJ 产品说明:https://docs.robinhood.com/rhj/product
- 地域限制:https://docs.robinhood.com/rhj/restricted-jurisdictions
- Base Prospectus:https://cdn.robinhood.com/assets/robinhood/legal/rhj_base_prospectus.pdf
证据限制
- Blockscout 的 holder 页面在查询时返回重复行,RPC 对大范围 Transfer log 查询超时,因此未可靠给出 $FAB Top 10/20 持仓集中度;Pons 只能确认至少 50 个 holder。
- 未发送交易、未购买 $FAB、未签名或领取 voucher,因此未实测付费 mining pass 与最终到账全过程。
- Pons 显示的 106.521799 ETH creator fees 已由其页面与 recipient EOA 余额交叉验证,但尚未逐笔重算 3,262 次 sweep。
- 累计股票 payout 的美元值按查询时官网股票代币估值换算,只用于量级判断,不是历史结算成本。
Repost this post?
Share with your followers.
Reply