
目录(7 节)

华尔街拿着 ETF 进场:是客户,还是对手?
2024—2025|现货比特币 ETF、托管集中与华尔街的双重身份
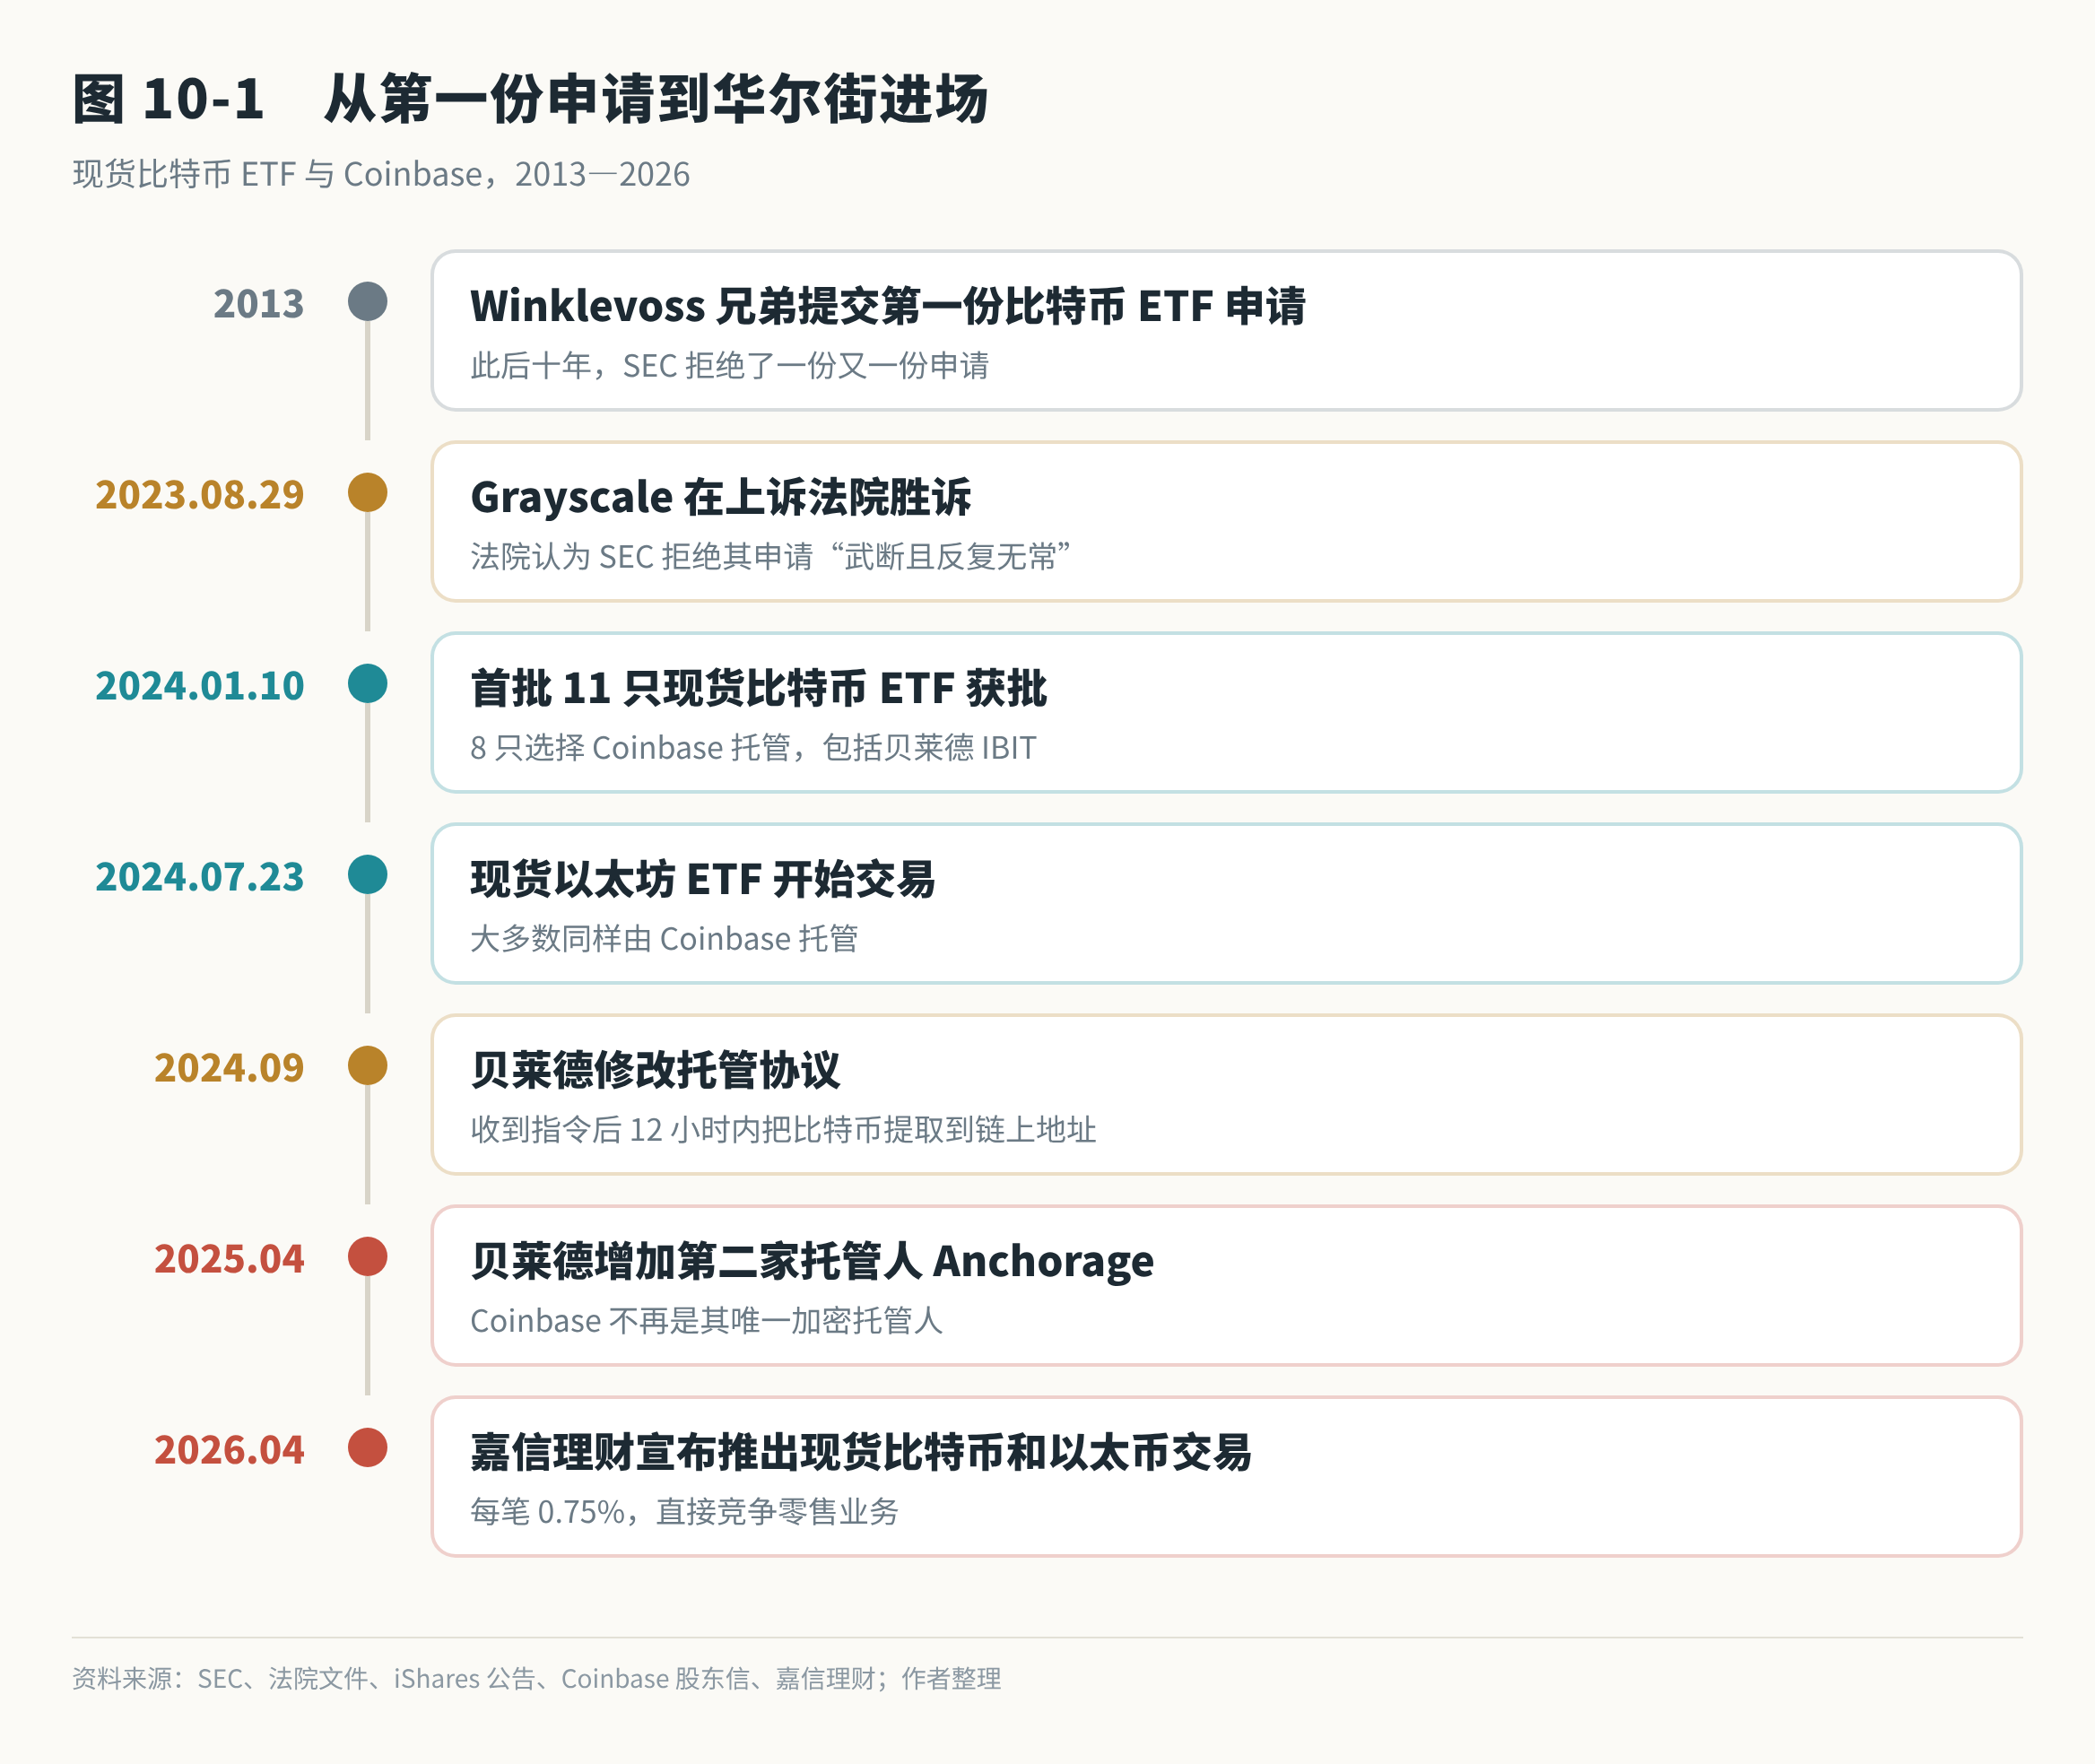
2024 年 1 月 10 日,美国证券交易委员会批准了首批 11 只现货比特币 ETF。
这是加密行业等待了十年的一刻。早在 2013 年,Winklevoss 兄弟就提交了第一份比特币 ETF 申请,此后的十年里,SEC 拒绝了一份又一份申请。直到 2023 年 8 月,加密资产管理公司 Grayscale 在联邦上诉法院赢得了对 SEC 的诉讼,8 月 29 日,法院裁定 SEC 拒绝其申请“武断且反复无常”:SEC 无法解释,为什么批准了比特币期货 ETF,却不批准现货 ETF。SEC 没有上诉,最终松口。
首批获批的发行人名单,几乎就是华尔街资产管理行业的名人录:贝莱德(BlackRock)、富达(Fidelity)、景顺(Invesco)、富兰克林邓普顿(Franklin Templeton)、方舟投资(ARK)……
而在这份名单的背后,还有另一份名单:这些 ETF 持有的比特币,由谁来保管?
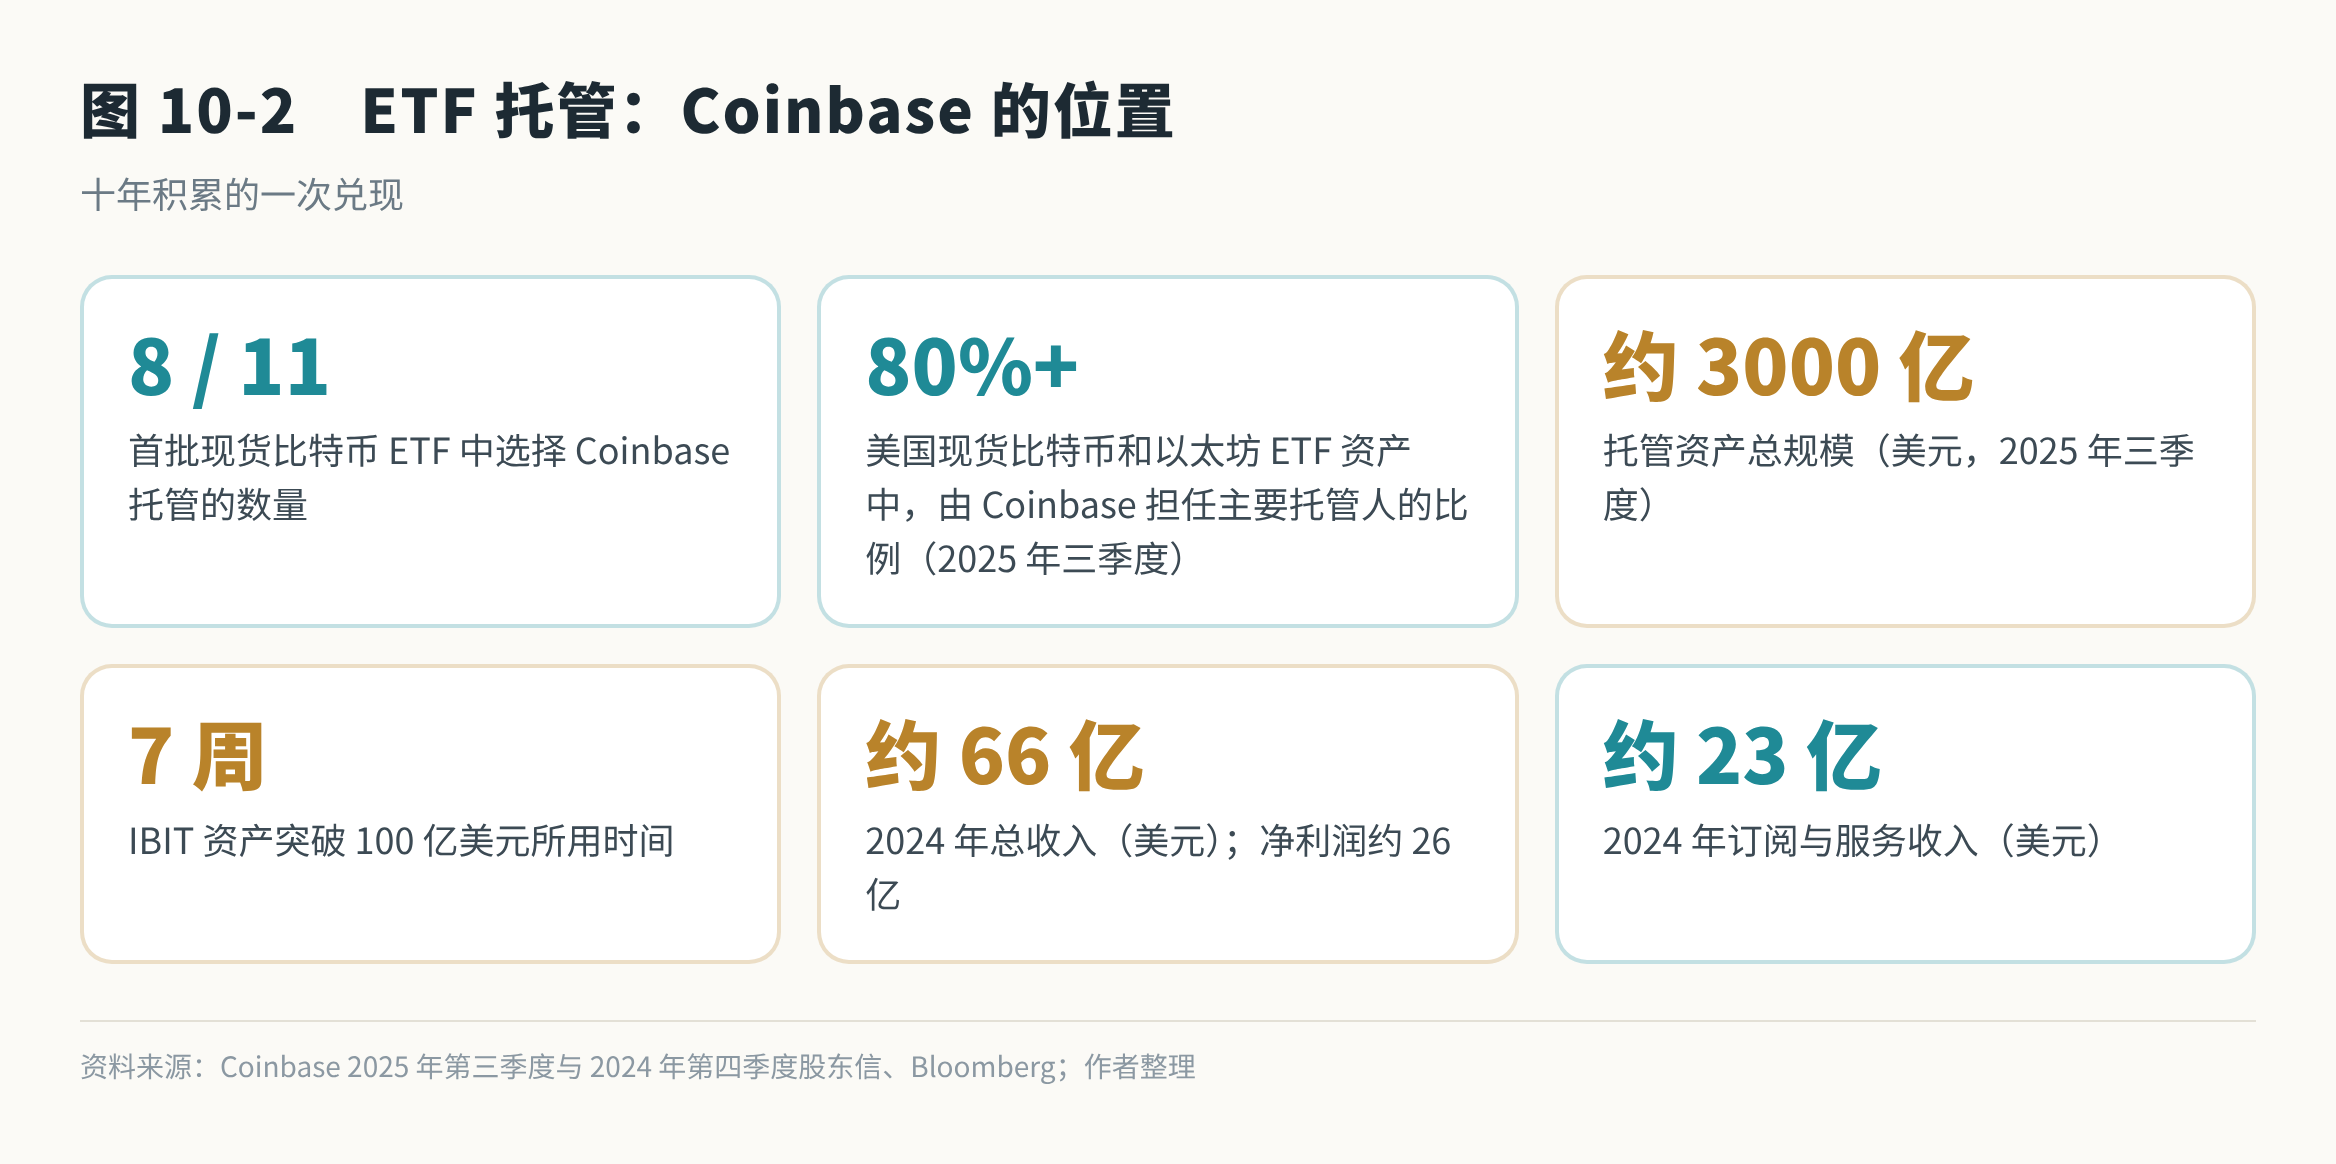
答案是:在 11 只 ETF 中,有 8 只选择了 Coinbase 作为托管人,其中包括规模最大的贝莱德 iShares 比特币信托(IBIT)。
2018 年在寒冬中埋下的托管种子,在这一刻长成了一棵大树。
但这棵树的阴影里,也藏着一个新的问题:华尔街是 Coinbase 最大的客户,也正在变成它最强大的对手。
一、为什么是 Coinbase
为什么华尔街最大的资产管理公司,几乎都选择了 Coinbase?
答案可以追溯到这本书的每一章:
- 牌照和监管:Coinbase 拥有纽约州的信托牌照,是受监管的合格托管人,这是机构合规部门的硬性要求。
- 交易所和流动性:Coinbase 拥有美国最大的受监管加密交易所,ETF 每天需要大量买入和卖出比特币,Coinbase 可以同时提供托管和交易执行。
- 托管的经验:从 2018 年开始,Coinbase 已经为机构客户托管了多年的加密资产,有成熟的冷存储体系和安全记录。
- 上市公司的透明度:作为一家上市公司,Coinbase 的财务状况公开透明,经过审计,机构可以评估它作为交易对手的风险。
- 在危机中依然站着:FTX 崩盘后,机构对“交易所风险”极度敏感,而 Coinbase 是少数几家经历了 2022 年连环崩盘、依然没有出过问题的大型平台。
贝莱德的选择也不是临时起意。早在 2022 年 8 月 4 日,加密市场还在连环崩盘的时候,贝莱德就宣布与 Coinbase 合作:使用贝莱德 Aladdin 投资管理系统的机构客户,如果同时也是 Coinbase 的客户,就可以通过 Coinbase Prime 直接交易和托管加密资产,先从比特币开始。一年半以后的 ETF 托管合同,是在这段合作关系的基础上签下的。
这是一个“十年积累一次兑现”的时刻。没有任何单一的决策能让 Coinbase 赢得这些托管合同,赢得它们的,是过去十年里每一个“笨重”的选择叠加在一起的结果。
二、ETF 的爆发
现货比特币 ETF 的上市,取得了超出所有人预期的成功。
贝莱德的 IBIT 上市仅七周,资产规模就突破了 100 亿美元,成为历史上增长最快的 ETF 之一。到 2025 年年中,它的净资产一度超过 700 亿美元。
随后,2024 年 7 月 23 日,9 只现货以太坊 ETF 开始交易,其中大多数同样选择了 Coinbase 作为托管人(Coinbase 在 2025 年第三季度股东信中披露为 7 只)。
根据 Coinbase 在 2025 年第三季度股东信中的披露,它是美国现货比特币和以太坊 ETF 中超过 80% 资产的主要托管人,公司的托管资产总规模达到约 3000 亿美元。
对 Coinbase 来说,ETF 带来了多重收益:
- 托管费:ETF 发行人需要为托管服务支付费用。虽然费率很低,但规模巨大。
- 交易执行:ETF 的申购和赎回需要买卖比特币,许多发行人通过 Coinbase Prime 机构平台完成交易。
- 品牌背书:被贝莱德等华尔街巨头选为托管人,本身就是对 Coinbase 安全性和合规性的最高背书。
- 市场扩容:ETF 把大量此前无法或不愿直接持有加密资产的资金带入了这个市场,推动了比特币价格的上涨,进而带动了 Coinbase 零售交易量的增长。
这些收益很快体现在账本上。2024 年,Coinbase 全年总收入约 66 亿美元,净利润约 26 亿美元;其中订阅与服务收入约 23 亿美元,包括稳定币、托管和质押等不依赖交易量的收入。和 2022 年亏损 26 亿美元相比,这是一次彻底的反转。
三、客户,还是对手?
但 ETF 的成功,也带来了一个让 Coinbase 不太舒服的问题。
在 ETF 出现之前,一个美国普通人想买比特币,最方便的方式就是去 Coinbase 开一个账户。而现在,他只需要打开自己在嘉信理财、富达或者 Robinhood 的券商账户,像买股票一样买入 IBIT 就可以了。他不需要下载新的 App,不需要管理私钥,不需要担心交易所的安全,比特币 ETF 还可以放进他的退休账户里。
更重要的是,买 ETF 的成本可能比在 Coinbase 买比特币更低。IBIT 的年管理费只有零点几个百分点,而 Coinbase 零售端的交易手续费,长期以来都是行业里最贵的之一。
这意味着:ETF 正在和 Coinbase 的零售业务争夺同一批用户。对于那些只想“买一点比特币放着”的普通投资者来说,ETF 可能是比 Coinbase 更好的选择。
华尔街的挑战还不止于此:
- 富达选择了自己托管其比特币 ETF 的资产,而不是交给 Coinbase。这说明大型金融机构有能力、也有意愿建立自己的加密托管业务。
- 2025 年 4 月,贝莱德为 IBIT 和其以太坊 ETF 增加了第二家托管人 Anchorage Digital,结束了 Coinbase 作为其唯一加密托管人的地位。贝莱德表示,这是其“持续的风险管理方式”的一部分,目前没有计划转移资产,但保留在两家之间分配资产的权利。
- 最大的客户也会给你立规矩。2024 年 9 月,在市场上流传 Coinbase 可能用“纸面比特币”应付 ETF 申购的猜测之后,贝莱德修改了与 Coinbase 的托管协议:Coinbase 必须在收到指令后 12 小时内,把比特币提取到指定的链上地址。Armstrong 公开表示,所有 ETF 的买卖都在链上结算。传闻没有得到证实,但这次修改说明:华尔街把钱交给 Coinbase 保管,也在一条条把它的义务写进合同。
- 业内对托管过度集中的担忧也越来越多:超过 80% 的 ETF 资产集中在一家托管人手中,一旦 Coinbase 出现问题,整个 ETF 市场都会受到冲击。这种“单点风险”的讨论,本身就会推动发行人分散托管。
- 传统券商也开始直接卖币。2026 年 4 月,嘉信理财宣布推出现货比特币和以太币交易,5 月起分批向零售客户开放,每笔收取 0.75% 的费用,直接与 Coinbase 的零售业务竞争。
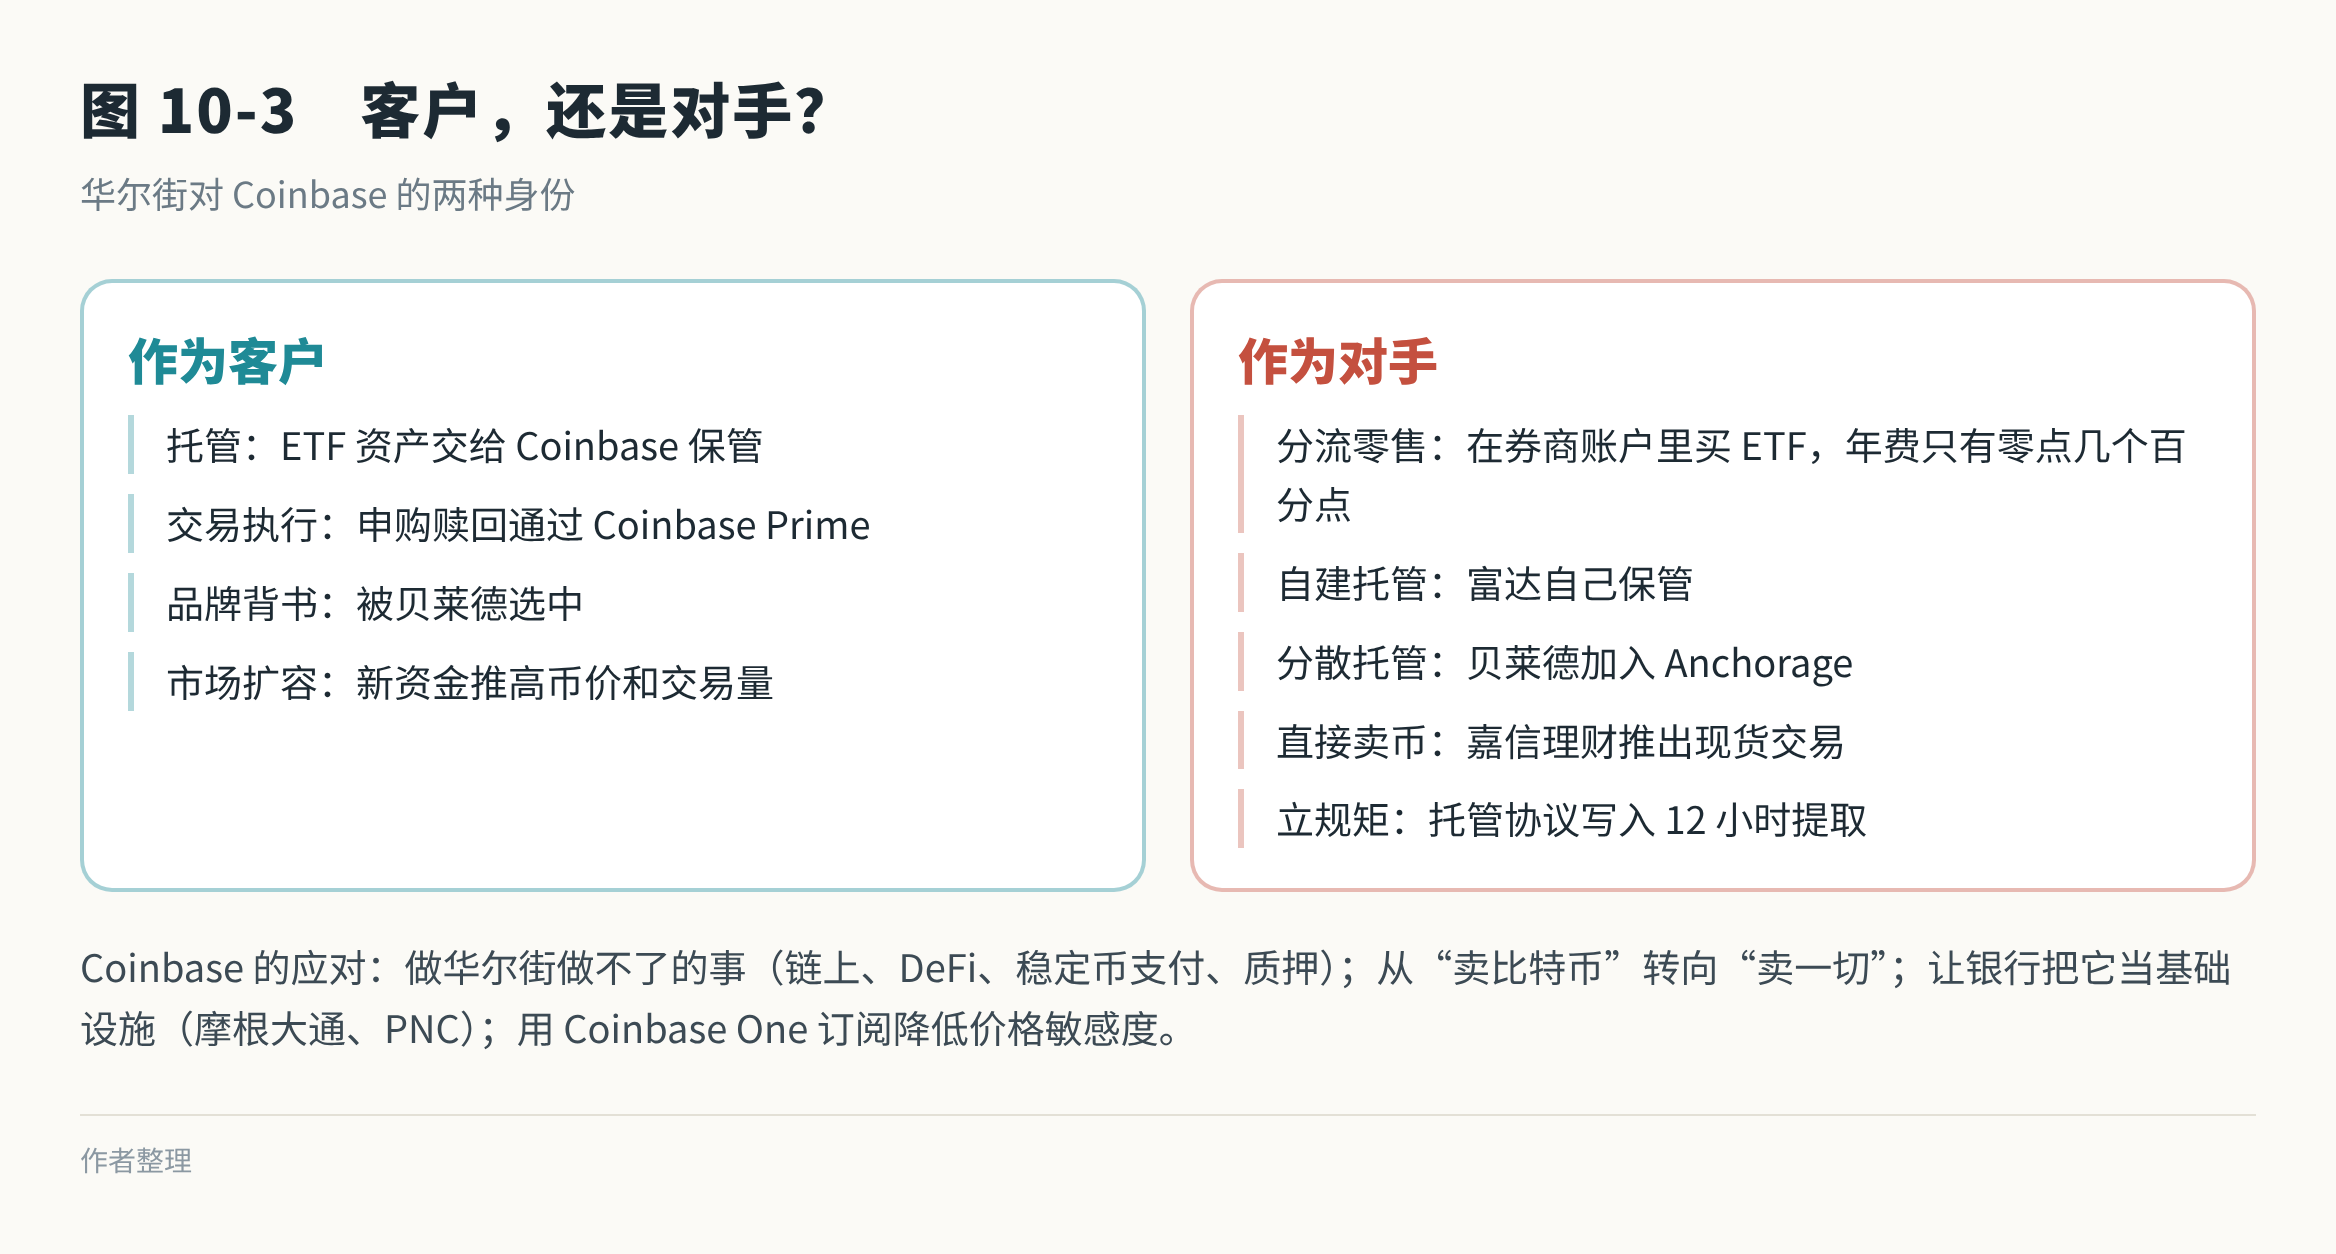
这就是 Coinbase 在 2024 年之后面对的新格局:它的最大客户,同时也是它最大的潜在对手。华尔街需要 Coinbase 的托管和交易基础设施来进入加密市场,但一旦它们进来了,学会了,建立了自己的能力,Coinbase 的位置就会受到挑战。
四、Coinbase 的应对
面对这个新格局,Coinbase 的应对策略可以概括为四点:
第一,做华尔街做不了的事。ETF 只能让投资者持有比特币和以太坊的价格敞口,却不能让他们使用加密资产:不能在链上转账,不能参与 DeFi,不能用稳定币支付,不能质押获得收益。而这些,正是 Coinbase 和 Base 能够提供的。
第二,从“卖比特币”转向“卖一切”。如果单纯买卖比特币的业务会被 ETF 分流,那么 Coinbase 就需要提供更多 ETF 无法提供的产品:衍生品、更多的代币、预测市场、代币化股票。这就是后来的“万物交易所”战略。
第三,让银行把 Coinbase 当成水电煤。与其和银行抢客户,不如让银行的客户通过 Coinbase 进入加密世界。2025 年 7 月,美国区域银行 PNC 宣布,将通过 Coinbase 的“加密即服务”平台,让自己的客户买卖和持有加密资产。一周后,摩根大通宣布与 Coinbase 合作:Chase 的信用卡可以给 Coinbase 账户充值;Chase 的信用卡积分可以按 100 分兑 1 美元的比例换成 USDC;Chase 的银行账户还可以通过摩根大通自己的接口,直接连到 Coinbase 的钱包。
十几年前,Coinbase 要费尽力气说服银行愿意和它打交道。现在,美国最大的银行主动把自己的客户、积分和接口接到了 Coinbase 上。在零售端,银行和券商是对手;在基础设施这一层,它们成了客户。
第四,降低零售端的价格敏感度。通过 2023 年正式推出的 Coinbase One 订阅服务(推出时月费 29.99 美元),用户支付固定的月费,就可以享受零交易手续费(价差仍然存在)等权益。这既回应了“Coinbase 太贵”的批评,也把一部分不稳定的交易收入,变成了更稳定的订阅收入。
五、事后看:这是判断,还是运气?
长期积累兑现的部分:成为 ETF 的主要托管人,是 Coinbase 十年来所有“合规派”选择的集中兑现。这不是一个单独的决策,而是一连串决策的必然结果。
运气的部分:现货 ETF 获批的时机,很大程度上取决于 Grayscale 在法庭上的胜诉和 SEC 的态度变化,这些都不是 Coinbase 能控制的。
真正的挑战:ETF 的成功,在长期内可能会削弱 Coinbase 的零售业务。这是一个典型的“创新者的困境”:Coinbase 帮助华尔街进入了加密市场,而华尔街一旦进来,就会用自己的渠道和价格优势,与 Coinbase 争夺用户。
如果 Coinbase 当年拒绝为 ETF 提供托管,会怎样?
ETF 依然会上市,只是托管人会换成别人:富达自己、Gemini、Anchorage,或者其他银行。Coinbase 不仅会失去托管收入和品牌背书,还会失去在这个新市场中的核心位置。与其让别人来做,不如自己来做,哪怕这意味着在某种程度上帮助了未来的对手。这和第三章里自建交易所、接受“自我蚕食”的逻辑如出一辙。
这一章可以带走的经验是:当一个更大的玩家进入你的市场时,最好的位置不是挡在它前面,而是站在它脚下,成为它离不开的基础设施;同时,你必须尽快去做它做不了的事。
决策卡
- 处境:2024 年现货比特币 ETF 获批,华尔街大举进入加密市场,ETF 可能分流 Coinbase 的零售用户
- 选项:A:拒绝合作,保护零售业务 B:成为 ETF 的托管和交易基础设施,同时开拓 ETF 无法提供的业务
- 选择:B:成为 11 只比特币 ETF 中 8 只的托管人,同时推进链上业务、万物交易所、银行合作和订阅服务
- 结果:托管资产大幅增长,品牌背书增强;但面临托管分散(贝莱德增加 Anchorage)和零售业务被分流的长期压力
- 经验:更大的玩家进场时,与其挡在前面,不如成为它的基础设施,同时尽快去做它做不了的事
本章金句:华尔街需要你带它进门;一旦进了门,它就会开始学你的生意。
本章来源
- Coinbase 为 11 只比特币 ETF 中的 8 只提供托管:Coinbase Blog: How we keep digital assets safe
- ETF 托管份额与托管资产规模:KuCoin News(引 Bitwise);Crypto Briefing;Bitcoin News;Value The Markets
- 贝莱德增加 Anchorage 为托管人:Decrypt;ETF.com;The Defiant
- Grayscale 判决:Cointelegraph
- 以太坊 ETF 上市:The Block, 2024-07-23;Blockworks
- 嘉信理财:The Block, 2026-04-16;The Block
- Coinbase One:Blockworks
- 2024 年全年业绩:Coinbase 2024 年第四季度股东信;Coinbase 2024 年 10-K
- 贝莱德修改托管协议(12 小时提取):iShares IBIT 8-K, 2024-09-19;CryptoSlate;BeInCrypto
- 贝莱德 Aladdin 与 Coinbase Prime 合作:Coinbase Blog, 2022-08-04;The Block
- 摩根大通与 PNC 合作:The Block, 2025-07-30;Banking Dive;Nasdaq
出自我的新书《Coinbase:站在规则一边》:https://pickful.ai/books/ndoq
转发此帖子?
与您的关注者分享。
回复