目录(7 节)

发行成本归零:一条代币流水线的十三小时尸检
一个 Solana 代币 13 小时从 10 万美元市值归零。但真正的发现是:发它的钱包两个半月发了 77 个币,而连续采样 442 个新发行代币后,行业中位数是 68.5 次。这不是一群骗子,是一个已经工业化的生产部门。本文提出「发行流水线四层」与「过滤器悖论」两个框架,全部数据链上一手核实。
2026 年 9 月 18 日 08:28:59 UTC,Solana 上诞生了一个代币,名字叫 Be like Dave。
11 分钟后,它「毕业」进入正式流动性池。六小时内涨 613%,峰值市值 103,004 美元,持币地址 1,365 个,全天成交额 173 万美元。
十三小时后:市值 12,770 美元,跌 88%;流动性从 21,299 美元剩下 7,202 美元;持币人回落到 957 个。
到这里,你大概已经贴好标签了:又一个土狗,又一次 rug。这个标签没错,但它会让你什么都学不到。
因为这篇文章讲的不是这个代币。是它背后那条流水线——以及它对所有正在设计「发行」这件事的人意味着什么。
如果你在银行做债券承销、在券商做保荐、在交易所做上市审核、在支付公司做商户准入,或者你正在做 RWA 代币化平台、准备把「发行成本降低 90%」写进融资 BP——这篇是写给你的。
一、先破除第一个直觉:它不是异常值
发行这个代币的钱包是 8ki9wA1YxAp8Ltc7LXDJrzmVJJamwLrYzCdj4gjx5L5w。
它的第一笔交易在 2026 年 7 月 3 日,存活约两个半月,620 笔交易,37 个活跃日。在这期间,它铸造了 77 个代币,毕业 1 个——就是 Be like Dave。命中率 1.3%。
看到这个数字,多数人的反应是「这人真是个惯犯」。
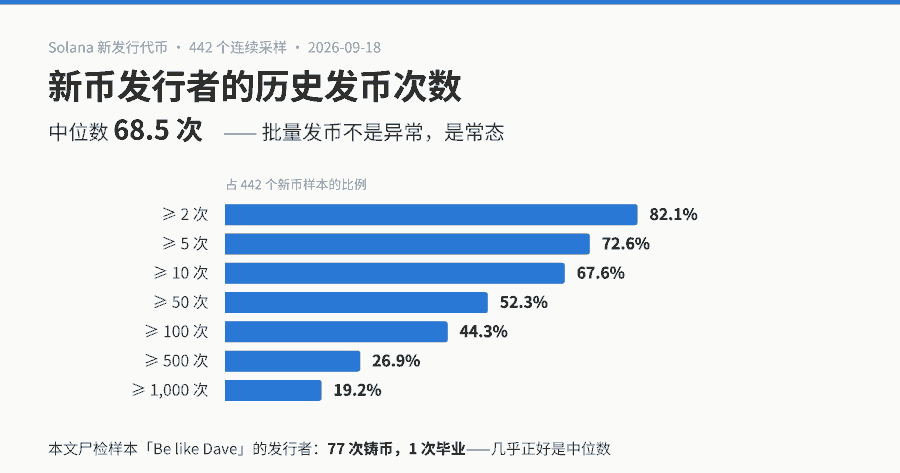
这正是我要纠正的第二个直觉。我接着连续采样了 Solana 上的新发行代币——约八分钟的观测窗口,抓到 442 个不重复的新代币,逐个去查各自发行者的历史发币次数:
| 发行者历史铸币次数 | 占新币样本比例 |
|---|---|
| ≥ 2 次 | 82.1% |
| ≥ 5 次 | 72.6% |
| ≥ 10 次 | 67.6% |
| ≥ 50 次 | 52.3% |
| ≥ 100 次 | 44.3% |
| ≥ 500 次 | 26.9% |
| ≥ 1,000 次 | 19.2% |
中位数是 68.5 次。单个钱包的最高纪录是 174,763 次。这 442 个新币背后的发行者累计铸造了 1,663,487 个代币,累计毕业 11,804 个——总毕业率 0.71%。
还有三个数字要一起看:这 442 个代币的持币人数中位数是 3 个;442 个全部被判定为有机度「低」,无一例外;它们只来自 305 个不重复的发行者,其中一个人在这八分钟的窗口之内就发了 15 个币。
换句话说:三分之二的新币出自发过 10 次以上的钱包,接近一半出自发过 100 次以上的钱包,五分之一出自发过 1,000 次以上的钱包。Be like Dave 的发行者发了 77 个——几乎正好落在中位数上。
再补一刀:他 77 次成了 1 次,命中率 1.3%,高于全样本 0.71% 的平均水平。在这个行业里,他不是异类,他是个手艺还算不错的熟练工。
批量发币不是行业的病灶,是行业的常态。单个案例的道德批判没有任何解释力,因为你面对的不是一群骗子,而是一个已经工业化的生产部门。
二、框架:发行流水线的四层
第一层:身份层——切断资金上游。 发行者钱包的第一笔交易就是它的注资交易:收到 13.945 SOL,来自一个持有 9,072 SOL 的程序派生账户。这个程序是 Privacy Cash——Solana 上的零知识证明隐私协议,存款与提款在链上不可关联。交易里另有 0.055 SOL 支付给中继地址。
这里必须说清楚,否则论证会走歪:Privacy Cash 是经过多家安全公司审计、程序哈希可验证的合法隐私工具,正当场景很多,隐私本身不是罪。我能确认的只有一个事实:这个发行者的资金来源被主动切断了。我不推断那笔钱的性质。但对做风控的人来说,这个事实已经足够重要——在链上,「完全透明」和「完全匿名」现在可以同时成立。
第二层:生产层——零成本批量铸造。 通过 launchpad 发行,无代码、无审核、无门槛,成本是几美元手续费。产能:77 次投放,两个半月,一个人。
顺带说一个昂贵的误解:这个代币的铸造权限和冻结权限都已弃用,很多人把这当安全信号。它只排除了「事后增发」这一种风险,对其余所有风险零贡献。它是及格线,不是加分项。
第三层:需求层——伪造交易活跃度。 这一层最值得金融从业者停下来看。
全天成交额 173 万美元,买入 851,714 美元、卖出 876,274 美元。但把「有机成交」拆出来:有机买入 53,872 美元,有机卖出 54,128 美元。真实资金占比约 6.2%,剩下 94% 是机器人对敲。
更直观的:全天 3,626 个地址参与交易,有机买家只有 68 个,占 1.9%。
一个市值十万美元的资产,一天换手十七次。在传统市场这个换手率会立刻触发监管问询;在这里,它是产品说明书的一部分。刷量的作用很明确:把代币顶进各类「热度榜」「成交榜」,而这些榜单是绝大多数散户唯一的发现渠道。
成交量在这个市场里不是需求的结果,是需求的诱饵。
第四层:分发层——外包注意力。 这个代币在链外唯一的宣传是一条 X 推文。我必须精确说明我能证实什么:链上没有任何证据把那个账号和发行者钱包关联起来,无法证实,所以不作断言。但结构是清楚的——注意力被外包了,它和生产层在链上不发生关系。你无法通过追踪资金来追踪叙事,反之亦然。
这四层最关键的性质
没有任何一层是非法的。
隐私协议是审计过的合规工具,launchpad 是主流基础设施,做市机器人是公开售卖的服务,发推是言论自由。
每一块砖都合规,砌起来是一条流水线。
这解释了为什么「打击链上诈骗」在执行层面几乎无从下手:你没有一个可以监管的对象。你能监管的每一个环节,单独看都正当;而组合是自由的,组合不需要许可。
三、核心判断:过滤器悖论
为什么会这样?因为「发行」这个金融动作的成本,被降到了它的过滤功能失效的那一侧。
传统金融里发行一个证券很贵:承销费、审计费、律师费、上市费、路演时间、锁定期锁住的流动性,以及最贵的一项——发行人必须用真实身份和声誉为它背书。
主流叙事说这些是「摩擦」,是技术该消灭的东西。这个叙事错了一半。它们确实是成本,但成本本身就是过滤器。
一个发行动作要花掉三百万美元、六个月和不可撤回的实名声誉,这个代价筛掉的不是「效率低的人」,而是那些不打算长期存在的人。它让「批量投放、赌命中率」在经济上不成立——如果每次投放都要押上真名和几百万,你不可能投 77 次。
过滤器悖论:你为降低发行成本所做的每一分努力,都在同时降低过滤器的高度。在某个临界点之前,你优化的是效率;越过那个临界点,你改变的是物种。
代入这条流水线:
| 发行成本的构成 | 它真正的功能 | 还剩多少 |
|---|---|---|
| 中介费用(承销、审计、律师) | 引入有责任的第三方 | 归零,无中介 |
| 时间(审核、路演、锁定期) | 给市场留出尽调窗口 | 11 分钟毕业,窗口为零 |
| 身份与声誉抵押 | 让失败对发行人有代价 | 被零知识证明抹除 |
| 资本占用 | 让发行人与结果绑定 | 发行者持有该代币 0 枚 |
最后一行是题眼。我查过发行者钱包的持仓:它持有 0 枚 Be like Dave。
价格涨到 10 万还是跌到 1 万,跟他没有任何利害关系。他的收益来自发行环节本身,而不是这个资产后续的表现。
当发行人的收益与资产的存续彻底解耦,发行就不再是一次承诺,而是一次投放。
四、十三小时尸检:时间线
| 时间(UTC) | 事件 |
|---|---|
| 07-03 03:13 | 发行者钱包由 Privacy Cash 注资 13.945 SOL,身份链路切断 |
| 07-03 → 09-18 | 两个半月,77 次铸币,76 次失败 |
| 09-18 08:28:59 | 第 77 次:Be like Dave 铸造 |
| 09-18 08:39:37 | 11 分钟后毕业,进入正式流动性池 |
| 09-18 08:39 → 14:30 | 六小时涨 613%,峰值市值 103,004 美元,持币人 1,365 |
| 09-18 约 11:30 | 一小时内价格 −42%、流动性 −41%、持币人 −19.8%,三项同向崩塌 |
| 09-18 21:32 | 市值 12,770 美元(−88%),流动性 7,202 美元,持币人 957 |
请注意中间那一行:价格、流动性、持币人在同一个小时里同向崩塌。这是这类资产最可靠的死亡信号,也是它区别于「正常回调」的地方——回调时流动性通常不动,因为做市方还在。三项一起走,意味着提供流动性的那一方在离场,而不是持有者在恐慌。
这条时间线里没有任何意外。76 次失败、1 次成功、13 小时报废,这是良率,不是事故。
五、如果你在建东西
这篇不写避坑指南。它的价值在于:如果你正在设计任何一种「发行」,你必须回答过滤器悖论给你的那个问题——你打算用什么替代你拆掉的那道门?
1. 做代币化 / RWA 发行平台:准入设计是你的产品,不是你的成本项。 现在所有代币化平台的 BP 都在写「把发行成本降低 90%」,这篇说明了降到零会发生什么。真正的竞争力不在于你降得多低,而在于你用什么低成本手段重建了过滤器。能把「让失败对发行人有代价」这件事做便宜的平台才是赢家,而不是把发行做便宜的平台。
2. 做交易所 / 钱包 / 聚合器的上架审核:把「有机成交比」作为一级指标。 原始成交量已经是一个被污染到无法使用的指标。先看有机买家数,再看成交额。顺序反了,你的榜单就是那条流水线的分发渠道。
3. 做链上风控:从地址黑名单转向行为指纹。 地址级黑名单在零知识隐私层面前已基本失效,上游可以被合法切断。剩下可用的是行为特征,而且全都公开可查:发行者的历史铸币次数与毕业率、资金上游是否来自隐私池、有机成交占比、发行人持仓是否为零、毕业到峰值的时间间隔。这五项组合起来的判别力,远高于任何名单。
4. 做投资尽调:把「发行者历史发币次数」提到第一项。 不是最后一项。这一个字段的信息量超过白皮书、路线图和团队介绍的总和。当中位数是 68.5 的时候,「这个团队只发过这一个币」本身就是一条极其罕见的正面信息,应该按正面信息定价。反过来也成立:如果你是认真做事的发行方,「我只发过这一个」是你现在最便宜、也最有区分度的信号,应该主动披露、主动证明,而不是等着别人来查。
六、结论
回到开头那个十三小时的代币。它不重要,它已经归零了,没有人会记得它。
重要的是它证明的那件事:在今天的链上,一个人可以在两个半月里,用被零知识证明切断上游的资金,发行 77 个金融资产,不承担任何身份成本,不持有任何头寸,不对任何结果负责——而整个过程的每一个环节都合规。
这不是加密行业的道德问题,这是它的制度缺口。把发行变便宜,是一个已经被解决得非常彻底的技术问题;把发行变可信,是一个还没有真正开始的制度问题。
而这个缺口不会一直只属于 meme 币。同一套无许可发行能力,正在被搬进 RWA、被搬进代币化基金、被搬进链上私募信贷。问题不是这条流水线会不会升级到更严肃的资产类别,而是它升级的时候,我们有没有把那道门重新建起来。
发行成本归零不是发行民主化的终点,是过滤器重建的起点。谁先把「让失败对发行人有代价」这件事做得又便宜又可信,谁就拿到了下一个十年链上发行的定价权。
如果你正在做代币化或发行平台:你现在用什么替代那道门?欢迎在评论里说说你的准入设计——我想收集一批真实做法。
数据来源与核验说明
本文所有数字均于 2026 年 9 月 18 日实时取自链上与一手 API,非二手转述。
- 行情、流动性、成交结构、有机成交拆分、持币人数、发行者历史铸币与毕业次数:Jupiter Token API v2,取数时点 2026-09-18 11:31 UTC 与 21:32 UTC 两次快照。
- 池子与交易对数据、创建时间戳:DexScreener API,2026-09-18 11:29 UTC。
- 铸造 / 冻结权限已弃用、总供应量、发行者持仓为 0、钱包交易历史(620 笔、首笔 2026-07-03)、注资交易的全部余额变动与程序调用、注资来源账户由 Privacy Cash 程序持有且余额 9,072 SOL:Solana 主网 RPC 直接查询。
- 新币发行者历史铸币次数分布(442 个不重复新代币、中位数 68.5、最大 174,763、累计铸币 1,663,487 次、总毕业率 0.71%):对 Jupiter 新币接口连续轮询约八分钟去重后统计,窗口为 2026-09-18 约 17:32–21:40 UTC。
限制与未核项
- 发行者历史铸币次数取自 Jupiter API 的
devMints字段,未逐个列举并独立验证那 77 个铸币地址,口径以 Jupiter 官方定义为准。 - 新币分布样本是「新增发行流量」的截面,不是全市场存量代币的统计。同日一次仅 30 个代币的单点快照中位数为 9.5,与连续采样的 68.5 差异显著——单点快照在这个问题上不可用,引用时必须标注取样方式与时点。
- 分布统计是代币加权而非发行者加权:高频发行者会在样本里出现多次。这正是「新币流量」该有的口径,但它不等于「发行者群体的中位数」,两者不可混用。
- LP 锁定状态依据 launchpad 的协议机制推断,未直接读取 LP token 账户逐笔验证。
- X 账号与发行者钱包无链上关联证据,文中未作任何关联性断言。
- Privacy Cash 为合规隐私工具,本文仅陈述「资金上游被主动切断」这一事实,不推断资金性质。
——本文节选自《加密赛道龙头》第19章《发行成本归零:一条代币流水线的十三小时尸检》
转发此帖子?
与您的关注者分享。
回复