Pickful
Crypto community, better in app
Bad choices today hurt innocents tomorrow.
266 Post
wangxiaoming
· 1mo
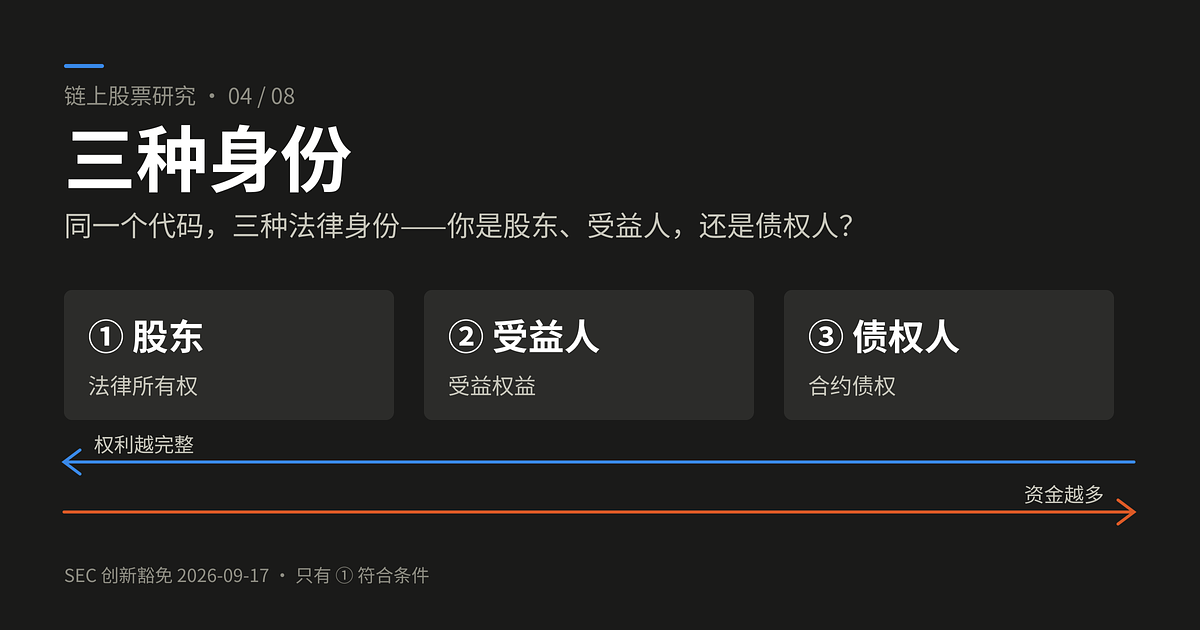
同一个代码、同一条价格曲线,底下可能是三种法律身份:股东、受益人、债权人。资金最多的那一类权利最少,而 SEC 的创新豁免通道只对权利最完整的那一类开放。
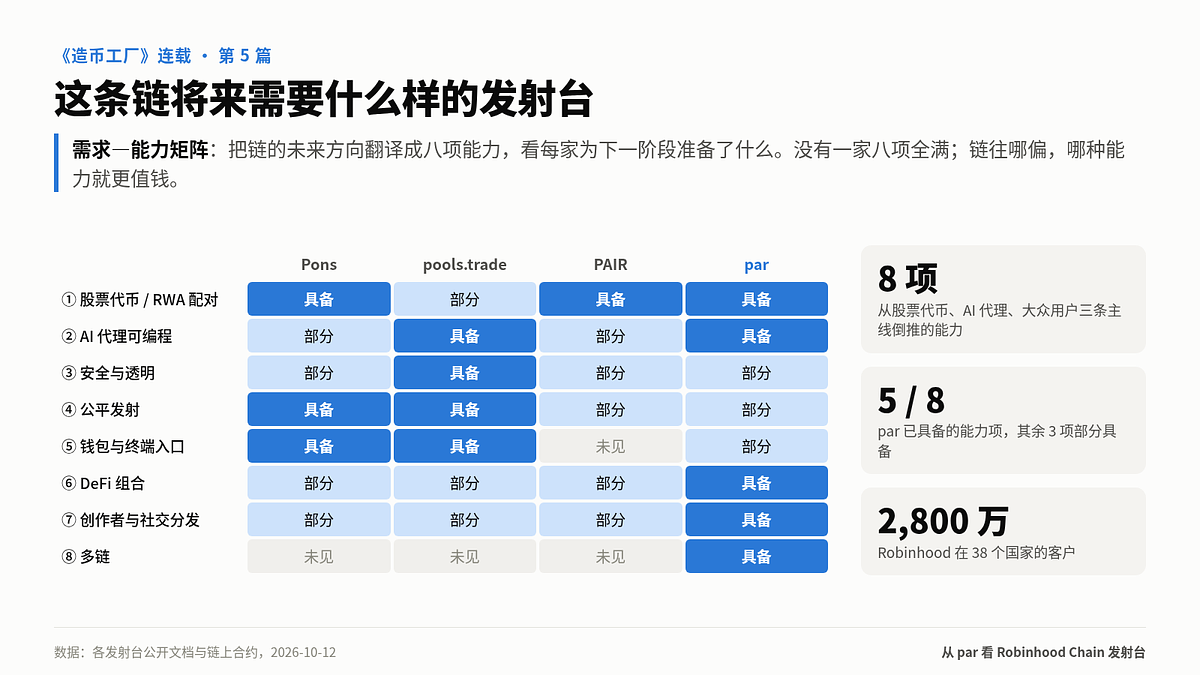
从股票代币、AI 代理、大众用户三条主线倒推发射台需要的八项能力,对照 Pons、pools.trade、PAIR、par 四家。没有一家八项全满,链往哪偏,哪种能力就更值钱。
2 分半带你看懂 par:Robinhood Chain 上“任意配对”的发币平台,上线 6 周发行 3,500+ 代币,PAR 已销毁近 11%。 #par #Robinhood
PONS、HOOKR 把代币送入 dead 地址,PAR 则通过 burn() 直接减少 totalSupply。链上数字背后,两种销毁方式究竟有什么区别?真正重要的又为什么不是销毁总量?
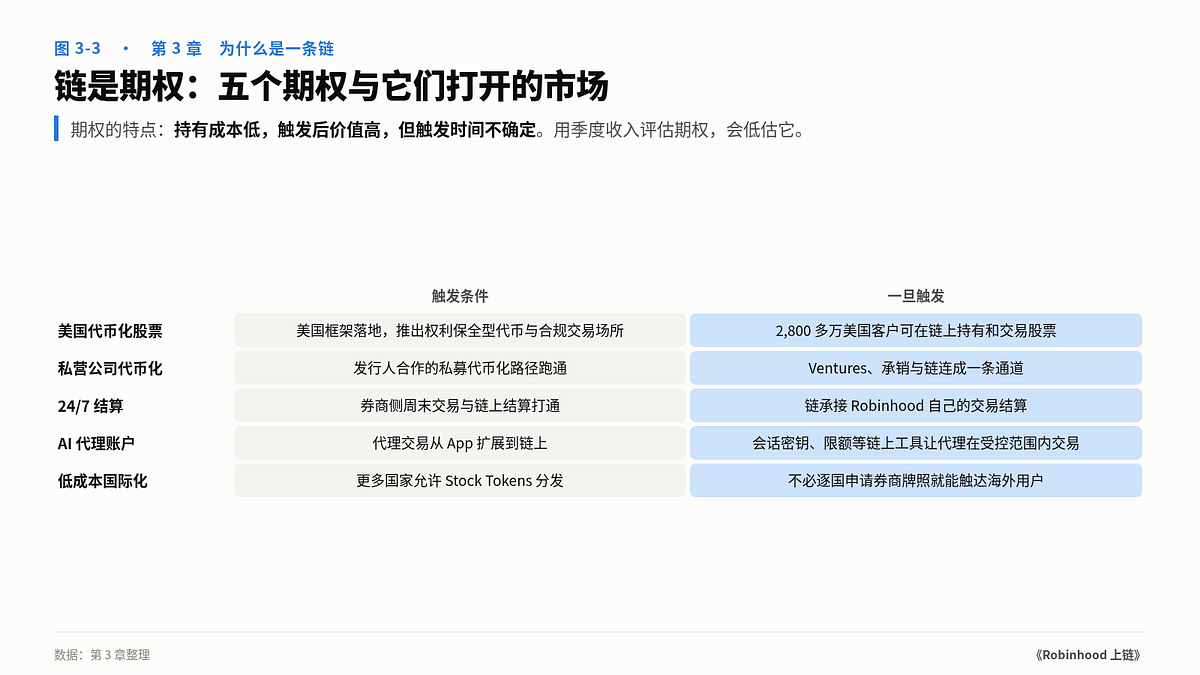
2026 年 9 月峰值月,Robinhood Chain 链级净协议收入年化后约为 Robinhood 营收的 6–7%;10 月上半月不到 0.4%。用排序器收入算,这条链不值得造。本文用“链是期权,不是利润中心”的框架,拆解自建链换来的四种控制权和五个期权。
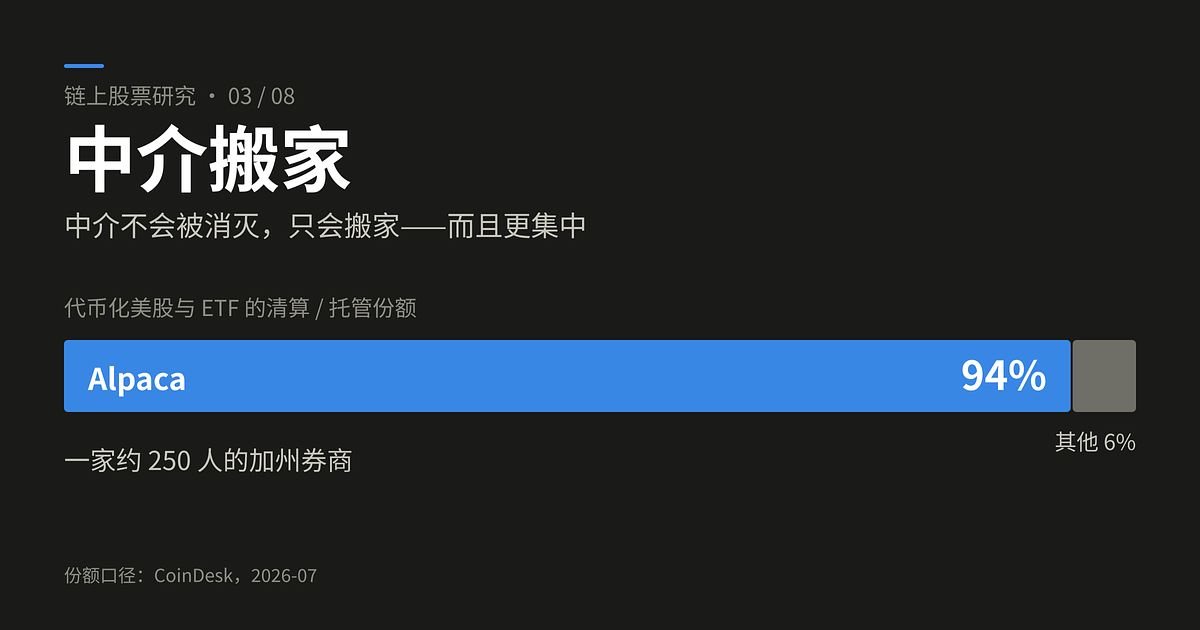
一个号称去中介化的行业,把约 94% 的代币化美股与 ETF 清算托管集中到了一家约 250 人的加州券商 Alpaca。中介不会被消灭,只会搬家——而且更集中。
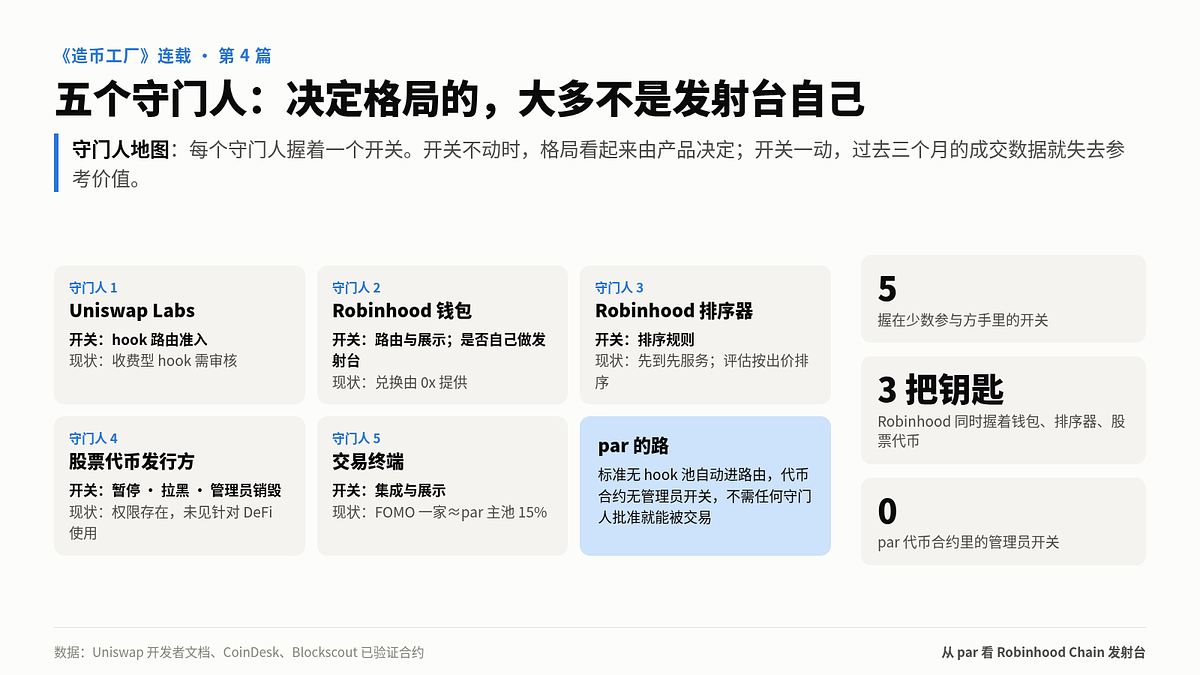
Uniswap 路由准入、Robinhood 钱包、排序规则、股票代币发行方权限、交易终端:五个守门人各握一个开关。开关一动,格局重排。par 走的是不需要守门人批准就能被交易的路。
Robinhood 有约 2,860 万融资客户,2026 年 7 月上线了自己的区块链 Robinhood Chain。三个月后,链上 DEX 成交超过 1,100 亿美元,但据估算可识别的 App 用户交易只占约 1–2%,Robinhood 从链本身赚的钱也很少;美国证监会 9 月为链上股票交易开了一扇门,它现有的股票代币却不符合条件。本书以 Robinhood 上链的第一年为案例,拆解它为什么要造链、第一年发生了什么、钱流向了哪里,并提出“链是期权”“分发开关”“运营方的权力”“三种股票代币”“价值捕获分层”五个框架和 12 项观察指标。写给券商与金融科技从业者、创业者和投资人。不预测价格,不构成投资建议。
一份面向社区的PAR直接销毁操作指南:如何检查pendingFees、模拟collectFees、使用钱包或原始calldata触发,并通过链上事件与总供应变化验证结果。
Share with your followers.
Reply